Domain profilwellen.de kaufen?
Wir ziehen mit dem Projekt
profilwellen.de um.
Sind Sie am Kauf der Domain
profilwellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilwellen.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
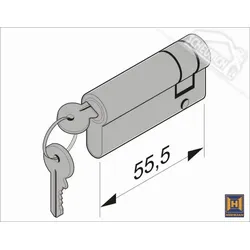
Hörmann Profil-Halbzylinder, 70 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 70 + 10 mmverschiedenschließend Schließhebel links, TS 42 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU) Alte Arttikelnummer: 302107686,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Maler Nolten. Bearbeitung, Belletristik von Eduard MörikeDie historisch-kritische Ausgabe der Werke und Briefe von Eduard Mörike bietet eine fundierte und detaillierte Betrachtung des literarischen Schaffens des Autors. Diese Ausgabe, die sowohl Romane als auch Erzählungen umfasst, richtet sich an Leserinnen und Leser, die ein tieferes Verständnis für die literarische und historische Bedeutung der Texte anstreben. Die sorgfältige Bearbeitung und Kommentierung der Texte ermöglicht es, die vielschichtigen Ebenen von Mörikes Werk zu erfassen und in einen breiteren kulturellen Kontext einzuordnen. Die Ausgabe besticht durch ihre wissenschaftliche Präzision und die klare Struktur, die es ermöglicht, die Entwicklung des Autors nachzuvollziehen. Die Texte werden in einem festen Einband präsentiert, was nicht nur den Schutz des Inhalts gewährleistet, sondern auch eine ansprechende Haptik bietet. Diese Ausgabe ist ein wertvolles Sammlerstück für Liebhaber historischer Literatur und bietet einen tiefen Einblick in die literarische Welt des 19. Jahrhunderts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
FESTOOL Spannflansch HK 85 BearbeitungSie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Sie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab.15,71 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Hörmann Profil-Halbzylinder, 45,5 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 45,5 + 10 mmverschiedenschließend Schließhebel links, TS 16 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU)66,07 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann Profil-Halbzylinder, 70 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 70 + 10 mmverschiedenschließend Schließhebel links, TS 42 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU) Alte Arttikelnummer: 302107686,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Maler Nolten. Bearbeitung, Belletristik von Eduard MörikeDie historisch-kritische Ausgabe der Werke und Briefe von Eduard Mörike bietet eine fundierte und detaillierte Betrachtung des literarischen Schaffens des Autors. Diese Ausgabe, die sowohl Romane als auch Erzählungen umfasst, richtet sich an Leserinnen und Leser, die ein tieferes Verständnis für die literarische und historische Bedeutung der Texte anstreben. Die sorgfältige Bearbeitung und Kommentierung der Texte ermöglicht es, die vielschichtigen Ebenen von Mörikes Werk zu erfassen und in einen breiteren kulturellen Kontext einzuordnen. Die Ausgabe besticht durch ihre wissenschaftliche Präzision und die klare Struktur, die es ermöglicht, die Entwicklung des Autors nachzuvollziehen. Die Texte werden in einem festen Einband präsentiert, was nicht nur den Schutz des Inhalts gewährleistet, sondern auch eine ansprechende Haptik bietet. Diese Ausgabe ist ein wertvolles Sammlerstück für Liebhaber historischer Literatur und bietet einen tiefen Einblick in die literarische Welt des 19. Jahrhunderts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.