Domain profilwellen.de kaufen?
Wir ziehen mit dem Projekt
profilwellen.de um.
Sind Sie am Kauf der Domain
profilwellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilwellen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
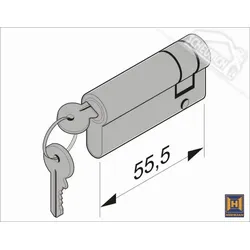
Hörmann Profil-Halbzylinder, 70 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 70 + 10 mmverschiedenschließend Schließhebel links, TS 42 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU) Alte Arttikelnummer: 302107686,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
FESTOOL Spannflansch HK 85 BearbeitungSie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Sie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab.15,71 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Hörmann Profil-Halbzylinder, 45,5 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 45,5 + 10 mmverschiedenschließend Schließhebel links, TS 16 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU)66,07 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann Profil-Halbzylinder, 70 + 10 mm für Industrie-SektionaltorHörmann Profil-Halbzylinder, 70 + 10 mmverschiedenschließend Schließhebel links, TS 42 Produktionszeitraum: 31.08.81-22.08.86, Baureihe S, SPU, APU, ALR Produktionszeitraum: 25.08.86-07.07.92, Baureihe 20 Bj. 86-92 (STE 20, SPU 20, APU 20, TAP 20, ALR 20, TAR 20) Produktionszeitraum: 10.08.92-06.07.01, Baureihe 30 Bj. 92-01 (STE 30, SPU 30, APU 30, TAP 30, ALR 30, TAR 30) Produktionszeitraum: 09.07.2001-, Baureihe 40 Bj. 01 (STE 40, TPU 40, SPU 40, APU 40, TAP 40, ALR 40, ALS 40, TAR 40, DPU) Alte Arttikelnummer: 302107686,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Maler Nolten. Bearbeitung, Belletristik von Eduard MörikeDie historisch-kritische Ausgabe der Werke und Briefe von Eduard Mörike bietet eine fundierte und detaillierte Betrachtung des literarischen Schaffens des Autors. Diese Ausgabe, die sowohl Romane als auch Erzählungen umfasst, richtet sich an Leserinnen und Leser, die ein tieferes Verständnis für die literarische und historische Bedeutung der Texte anstreben. Die sorgfältige Bearbeitung und Kommentierung der Texte ermöglicht es, die vielschichtigen Ebenen von Mörikes Werk zu erfassen und in einen breiteren kulturellen Kontext einzuordnen. Die Ausgabe besticht durch ihre wissenschaftliche Präzision und die klare Struktur, die es ermöglicht, die Entwicklung des Autors nachzuvollziehen. Die Texte werden in einem festen Einband präsentiert, was nicht nur den Schutz des Inhalts gewährleistet, sondern auch eine ansprechende Haptik bietet. Diese Ausgabe ist ein wertvolles Sammlerstück für Liebhaber historischer Literatur und bietet einen tiefen Einblick in die literarische Welt des 19. Jahrhunderts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.