Domain profilwellen.de kaufen?
Wir ziehen mit dem Projekt
profilwellen.de um.
Sind Sie am Kauf der Domain
profilwellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilwellen.de kaufen?
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
Warum ist die Fläche unter dem Graphen einer Änderungsrate des Bestands?
Die Fläche unter dem Graphen einer Änderungsrate des Bestands gibt das Ausmaß der Veränderung des Bestands über einen bestimmten Zeitraum an. Wenn die Änderungsrate positiv ist, bedeutet dies, dass der Bestand zunimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Zunahme an. Wenn die Änderungsrate negativ ist, bedeutet dies, dass der Bestand abnimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Abnahme an. Die Fläche unter dem Graphen ist daher ein Maß für die kumulative Veränderung des Bestands. **
Ähnliche Suchbegriffe für Bestands
Top-Angebote
Produkte zum Begriff Bestands:
-
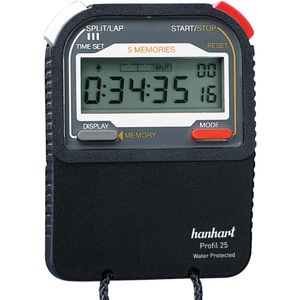
Hanhart Stoppuhr Profil 25, für Sport, IndustrieStabiles und spritzwasserfestes Gehäuse Funktionen: Start, Stopp, Reset, Addition, Split, Uhrzeit Speichert 25 Split- und 25 Lapzeiten Messbereich: 1/100 Sekunden Stromversorgung über 2 x AA / Mignon Batterie Maße: 61 x 82 x 28 mm (BxHxT) Made in Germany Merkmale: Anzeige: digital Einsatzbereich: Industrie, Labor, Sport weitere Produktinformationen: Lieferung inkl.: Umhängeband, Schutztasche, Batterie49,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Maler Nolten. Bearbeitung, Belletristik von Eduard MörikeDie historisch-kritische Ausgabe der Werke und Briefe von Eduard Mörike bietet eine fundierte und detaillierte Betrachtung des literarischen Schaffens des Autors. Diese Ausgabe, die sowohl Romane als auch Erzählungen umfasst, richtet sich an Leserinnen und Leser, die ein tieferes Verständnis für die literarische und historische Bedeutung der Texte anstreben. Die sorgfältige Bearbeitung und Kommentierung der Texte ermöglicht es, die vielschichtigen Ebenen von Mörikes Werk zu erfassen und in einen breiteren kulturellen Kontext einzuordnen. Die Ausgabe besticht durch ihre wissenschaftliche Präzision und die klare Struktur, die es ermöglicht, die Entwicklung des Autors nachzuvollziehen. Die Texte werden in einem festen Einband präsentiert, was nicht nur den Schutz des Inhalts gewährleistet, sondern auch eine ansprechende Haptik bietet. Diese Ausgabe ist ein wertvolles Sammlerstück für Liebhaber historischer Literatur und bietet einen tiefen Einblick in die literarische Welt des 19. Jahrhunderts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
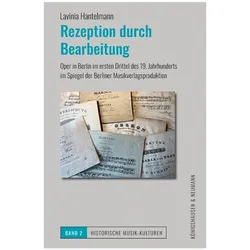
Rezeption durch Bearbeitung, Fachbücher von Lavinia HantelmannTrotz seiner immensen Fülle und Verbreitung ist das Repertoire an Opernbearbeitungen, -derivaten und anderen opernbezogenen Verlagsprodukten als besonderes Rezeptionsphänomen und Ausdruck und Spiegel der zeitgenössischen Geschmacksbildung von der Forschung bisher wenig berücksichtigt worden. Mit einer bewusst geographischen und zeitlichen Eingrenzung auf Berlin im ersten Drittel des 19. Jahrhunderts widmet sich dieses Werk der Wahrnehmung und Wirkung von Oper durch Opernbearbeitungen aus Berliner Musikverlagen. Inwieweit korreliert die Verlagsproduktion mit dem zeitgenössischen Spielplan der Theater? Welche Stücke konnten sich aus dem musikdramatischen Kontext loslösen und jenseits der Bühne verselbstständigen? Nach welchen ökonomisch-unternehmerischen Kriterien wurden Opern für Bearbeitungen ausgewählt? Inwieweit spiegelt sich der Verwendungszweck in der materiellen Ausstattung und musikalischen Faktur der Noten wider? Hatten kulturpolitische Entscheidungen, wie etwa die Ernennung Gaspare Spontinis zum General-Musikdirektor der königlichen Bühnen, Einfluss auf die Verlagsprodukte? Mit der Beantwortung dieser und weiterer Fragen gelingt durch die beispielhafte Betrachtung diverser Formen von Opernbearbeitungen ein Einblick in die Motoren der zeitgenössischen Opernrezeption Berlins zwischen 1815 und 1828.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der unterscheidende Punkt zwischen einer Bestands- und einer Änderungsfunktion?
Eine Bestandsfunktion beschreibt den aktuellen Zustand oder den Wert einer bestimmten Größe oder Variable zu einem bestimmten Zeitpunkt. Eine Änderungsfunktion hingegen beschreibt, wie sich dieser Wert im Laufe der Zeit verändert. Eine Bestandsfunktion gibt also einen konkreten Wert an, während eine Änderungsfunktion die Veränderung dieses Wertes über die Zeit beschreibt. **
-
Wie erkennt man ein Bestands- und ein Erfolgskonto in der BWL?
In der BWL erkennt man ein Bestandskonto daran, dass es den aktuellen Stand eines Vermögensgegenstandes oder einer Verbindlichkeit zu einem bestimmten Zeitpunkt darstellt. Ein Erfolgskonto hingegen erfasst die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, um den Gewinn oder Verlust zu ermitteln. Bestandskonten haben in der Regel einen Anfangs- und Endbestand, während Erfolgskonten nur für einen bestimmten Zeitraum relevant sind. **
-
Kannst du bitte eine Erklärung und Beschreibung zu Bestands- und Erfolgsbuchungen geben?
Bestandsbuchungen sind Buchungen, die den Bestand an Vermögensgegenständen, Schulden oder Eigenkapital in der Bilanz eines Unternehmens erfassen. Sie erfassen beispielsweise den Kauf oder Verkauf von Vermögensgegenständen oder die Aufnahme oder Rückzahlung von Schulden. Erfolgsbuchungen hingegen erfassen die Erträge und Aufwendungen eines Unternehmens und spiegeln somit den Gewinn oder Verlust wider. Sie erfassen beispielsweise den Umsatz, die Kosten für Waren oder Dienstleistungen oder die Abschreibungen auf Vermögensgegenstände. **
-
Welche Kriterien spielen eine Rolle bei der Bestimmung des Bestands in einem Unternehmen?
Die Kriterien, die eine Rolle bei der Bestimmung des Bestands in einem Unternehmen spielen, sind die Nachfrage der Kunden, die Lieferzeiten der Lieferanten und die Lagerkosten. Durch die genaue Analyse dieser Kriterien kann der optimale Bestand für das Unternehmen festgelegt werden, um eine reibungslose Produktion und Lieferung sicherzustellen. Eine regelmäßige Überprüfung und Anpassung des Bestands ist wichtig, um Engpässe zu vermeiden und die Effizienz zu steigern. **
Was sind die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands?
Die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands sind Planung, Überwachung und Kontrolle. Durch eine strategische Planung können Ressourcen effizient genutzt und Risiken minimiert werden. Die regelmäßige Überwachung und Kontrolle des Bestands ermöglicht eine rechtzeitige Anpassung an Veränderungen und eine langfristige Sicherung des Bestands. **
Welche Anwendungen nutzen Unternehmen typischerweise für die Verwaltung ihres Bestands und zur Steigerung ihrer Effizienz?
Unternehmen nutzen typischerweise Lagerverwaltungssysteme, um ihren Bestand zu verwalten und Prozesse zu optimieren. Zudem setzen sie häufig auf ERP-Systeme, um alle Unternehmensbereiche zu integrieren und die Effizienz zu steigern. Auch die Nutzung von Data-Analytics-Tools zur Analyse von Bestandsdaten wird immer beliebter, um fundierte Entscheidungen zu treffen. **
Top-Angebote
Produkte zum Begriff Bestands:
-
Bestands- und Nutzungsdatenauskünfte der Anbieter digitaler Dienste an Strafverfolgungs- und, Fachbücher von Niklas HannappelSicherheitsrechtliche Auskünfte digitaler Dienste stehen trotz ihrer praktischen Bedeutung häufig im Schatten der Auskünfte durch Telekommunikationsdienste. Dem tritt die Arbeit entgegen, indem sie die einschlägigen Bestimmungen der §§ 22-24 TDDDG beleuchtet. Einen Schwerpunkt bildet die Bestimmung der Eignung der Instrumente zur Aufklärung von Straftaten und der Abwehr von Gefahren. Besonderes Augenmerk liegt auf den verfassungsrechtlichen Grundlagen der Auskünfte, insbesondere dem sogenannten Doppeltürmodell, das kritisch gewürdigt wird. Zudem wird eine an ihrem Eingriffsgewicht orientierte Neuordnung der Auskunftsverfahren vorgeschlagen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
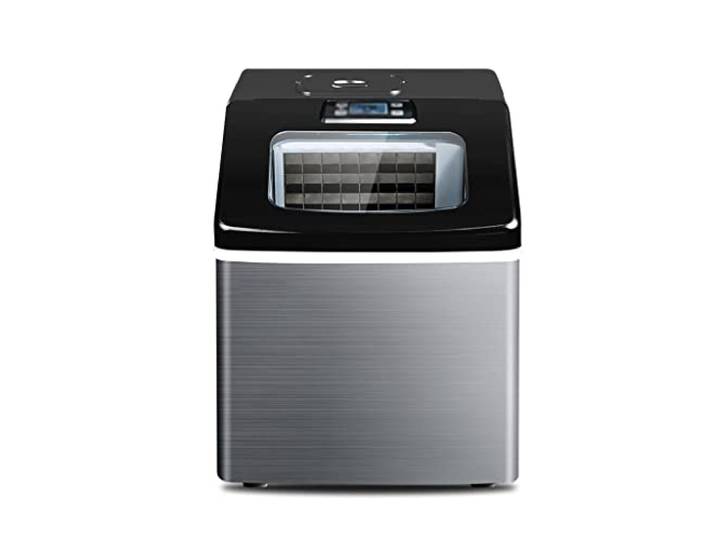
Eiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für UnternehmenEiswürfelmaschine, kleine Werkzeuge zur Herstellung von kommerziellen Quadraten, Ausrüstung, Haushaltsgeräte, Maschinen für Unternehmen. Der Eisherstellungsprozess ist durch das große transparente Fenster deutlich sichtbar Vereinbaren Sie einen Termin für Eis am Abend Der Verdampfer mit 24 Zellen ist aus Kupfer und vernickelt, korrosionsbeständig Edelstahl gegen Fingerabdrücke rostet nicht und die Maschine bleibt sauber Das Material in Lebensmittelqualität ist und kann mit Vertrauen verwendet werden400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanhart Stoppuhr Profil 25, für Sport, IndustrieStabiles und spritzwasserfestes Gehäuse Funktionen: Start, Stopp, Reset, Addition, Split, Uhrzeit Speichert 25 Split- und 25 Lapzeiten Messbereich: 1/100 Sekunden Stromversorgung über 2 x AA / Mignon Batterie Maße: 61 x 82 x 28 mm (BxHxT) Made in Germany Merkmale: Anzeige: digital Einsatzbereich: Industrie, Labor, Sport weitere Produktinformationen: Lieferung inkl.: Umhängeband, Schutztasche, Batterie49,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Maler Nolten. Bearbeitung, Belletristik von Eduard MörikeDie historisch-kritische Ausgabe der Werke und Briefe von Eduard Mörike bietet eine fundierte und detaillierte Betrachtung des literarischen Schaffens des Autors. Diese Ausgabe, die sowohl Romane als auch Erzählungen umfasst, richtet sich an Leserinnen und Leser, die ein tieferes Verständnis für die literarische und historische Bedeutung der Texte anstreben. Die sorgfältige Bearbeitung und Kommentierung der Texte ermöglicht es, die vielschichtigen Ebenen von Mörikes Werk zu erfassen und in einen breiteren kulturellen Kontext einzuordnen. Die Ausgabe besticht durch ihre wissenschaftliche Präzision und die klare Struktur, die es ermöglicht, die Entwicklung des Autors nachzuvollziehen. Die Texte werden in einem festen Einband präsentiert, was nicht nur den Schutz des Inhalts gewährleistet, sondern auch eine ansprechende Haptik bietet. Diese Ausgabe ist ein wertvolles Sammlerstück für Liebhaber historischer Literatur und bietet einen tiefen Einblick in die literarische Welt des 19. Jahrhunderts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Warum ist die Fläche unter dem Graphen einer Änderungsrate des Bestands?
Die Fläche unter dem Graphen einer Änderungsrate des Bestands gibt das Ausmaß der Veränderung des Bestands über einen bestimmten Zeitraum an. Wenn die Änderungsrate positiv ist, bedeutet dies, dass der Bestand zunimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Zunahme an. Wenn die Änderungsrate negativ ist, bedeutet dies, dass der Bestand abnimmt, und die Fläche unter dem Graphen gibt das Ausmaß dieser Abnahme an. Die Fläche unter dem Graphen ist daher ein Maß für die kumulative Veränderung des Bestands. **
-
Was ist der unterscheidende Punkt zwischen einer Bestands- und einer Änderungsfunktion?
Eine Bestandsfunktion beschreibt den aktuellen Zustand oder den Wert einer bestimmten Größe oder Variable zu einem bestimmten Zeitpunkt. Eine Änderungsfunktion hingegen beschreibt, wie sich dieser Wert im Laufe der Zeit verändert. Eine Bestandsfunktion gibt also einen konkreten Wert an, während eine Änderungsfunktion die Veränderung dieses Wertes über die Zeit beschreibt. **
-
Wie erkennt man ein Bestands- und ein Erfolgskonto in der BWL?
In der BWL erkennt man ein Bestandskonto daran, dass es den aktuellen Stand eines Vermögensgegenstandes oder einer Verbindlichkeit zu einem bestimmten Zeitpunkt darstellt. Ein Erfolgskonto hingegen erfasst die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, um den Gewinn oder Verlust zu ermitteln. Bestandskonten haben in der Regel einen Anfangs- und Endbestand, während Erfolgskonten nur für einen bestimmten Zeitraum relevant sind. **
Ähnliche Suchbegriffe für Bestands
-
Rezeption durch Bearbeitung, Fachbücher von Lavinia HantelmannTrotz seiner immensen Fülle und Verbreitung ist das Repertoire an Opernbearbeitungen, -derivaten und anderen opernbezogenen Verlagsprodukten als besonderes Rezeptionsphänomen und Ausdruck und Spiegel der zeitgenössischen Geschmacksbildung von der Forschung bisher wenig berücksichtigt worden. Mit einer bewusst geographischen und zeitlichen Eingrenzung auf Berlin im ersten Drittel des 19. Jahrhunderts widmet sich dieses Werk der Wahrnehmung und Wirkung von Oper durch Opernbearbeitungen aus Berliner Musikverlagen. Inwieweit korreliert die Verlagsproduktion mit dem zeitgenössischen Spielplan der Theater? Welche Stücke konnten sich aus dem musikdramatischen Kontext loslösen und jenseits der Bühne verselbstständigen? Nach welchen ökonomisch-unternehmerischen Kriterien wurden Opern für Bearbeitungen ausgewählt? Inwieweit spiegelt sich der Verwendungszweck in der materiellen Ausstattung und musikalischen Faktur der Noten wider? Hatten kulturpolitische Entscheidungen, wie etwa die Ernennung Gaspare Spontinis zum General-Musikdirektor der königlichen Bühnen, Einfluss auf die Verlagsprodukte? Mit der Beantwortung dieser und weiterer Fragen gelingt durch die beispielhafte Betrachtung diverser Formen von Opernbearbeitungen ein Einblick in die Motoren der zeitgenössischen Opernrezeption Berlins zwischen 1815 und 1828.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du bitte eine Erklärung und Beschreibung zu Bestands- und Erfolgsbuchungen geben?
Bestandsbuchungen sind Buchungen, die den Bestand an Vermögensgegenständen, Schulden oder Eigenkapital in der Bilanz eines Unternehmens erfassen. Sie erfassen beispielsweise den Kauf oder Verkauf von Vermögensgegenständen oder die Aufnahme oder Rückzahlung von Schulden. Erfolgsbuchungen hingegen erfassen die Erträge und Aufwendungen eines Unternehmens und spiegeln somit den Gewinn oder Verlust wider. Sie erfassen beispielsweise den Umsatz, die Kosten für Waren oder Dienstleistungen oder die Abschreibungen auf Vermögensgegenstände. **
-
Welche Kriterien spielen eine Rolle bei der Bestimmung des Bestands in einem Unternehmen?
Die Kriterien, die eine Rolle bei der Bestimmung des Bestands in einem Unternehmen spielen, sind die Nachfrage der Kunden, die Lieferzeiten der Lieferanten und die Lagerkosten. Durch die genaue Analyse dieser Kriterien kann der optimale Bestand für das Unternehmen festgelegt werden, um eine reibungslose Produktion und Lieferung sicherzustellen. Eine regelmäßige Überprüfung und Anpassung des Bestands ist wichtig, um Engpässe zu vermeiden und die Effizienz zu steigern. **
-
Was sind die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands?
Die grundlegenden Prinzipien für die Verwaltung und den Schutz eines Bestands sind Planung, Überwachung und Kontrolle. Durch eine strategische Planung können Ressourcen effizient genutzt und Risiken minimiert werden. Die regelmäßige Überwachung und Kontrolle des Bestands ermöglicht eine rechtzeitige Anpassung an Veränderungen und eine langfristige Sicherung des Bestands. **
-
Welche Anwendungen nutzen Unternehmen typischerweise für die Verwaltung ihres Bestands und zur Steigerung ihrer Effizienz?
Unternehmen nutzen typischerweise Lagerverwaltungssysteme, um ihren Bestand zu verwalten und Prozesse zu optimieren. Zudem setzen sie häufig auf ERP-Systeme, um alle Unternehmensbereiche zu integrieren und die Effizienz zu steigern. Auch die Nutzung von Data-Analytics-Tools zur Analyse von Bestandsdaten wird immer beliebter, um fundierte Entscheidungen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.